Financiar la construcción de una vivienda sigue siendo uno de los pasos que más dudas genera entre los compradores. Si estás valorando levantar tu futura casa en la Comunidad Valenciana, es muy probable que te hayas preguntado si las entidades financieras ponen pegas a la hora de conceder crédito para sistemas modulares. La respuesta corta es no: en la actualidad, solicitar una hipoteca autopromotor para casas prefabricadas de hormigón en 2026: requisitos y bancos que la conceden es un proceso plenamente estandarizado, siempre que se cumplan unas condiciones técnicas y legales concretas.
En Casas Prefabricadas ALC, con una sólida trayectoria de proyectos desarrollados desde nuestra sede en la zona de Castellón y Vila-real, acompañamos a nuestros clientes en todo el proceso administrativo para que la tramitación bancaria sea fluida y sin sorpresas.
¿Por qué los bancos ven con buenos ojos el hormigón industrializado?
Existe el falso mito de que una vivienda industrializada se considera un bien mueble. La realidad jurídica y bancaria es que, al ir anclada a una cimentación mediante un proyecto técnico visado y contar con licencia municipal, se clasifica legalmente como bien inmueble. Por tanto, la hipoteca que se aplica es exactamente la misma que en la edificación convencional.
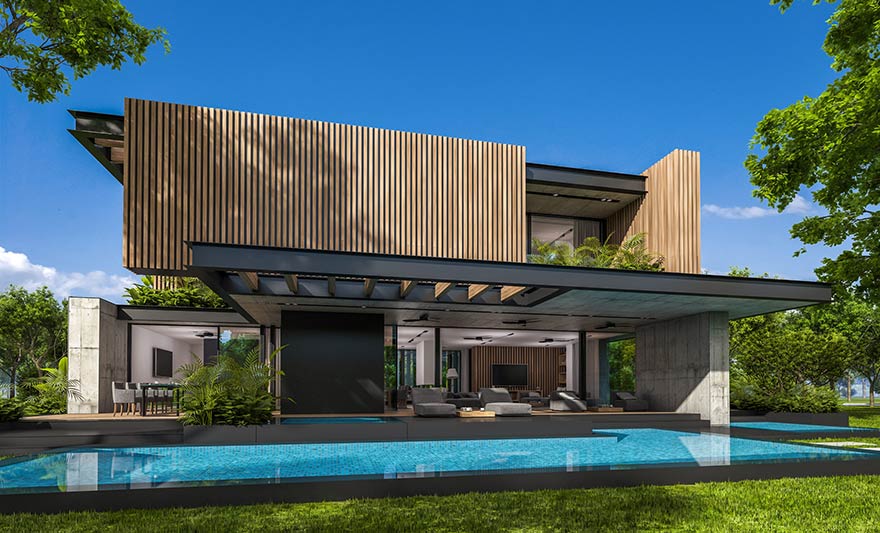
De hecho, los departamentos de riesgo de las entidades valoran cada vez más este sistema. Las casas prefabricadas de hormigón mejoran a la vivienda tradicional mediante el uso de partes prefabricadas como plantas y vigas, reduciendo costes y periodos de ejecución, y aportando una mayor durabilidad gracias al óptimo control de calidad de los elementos prefabricados.
Para el banco, una obra que se ejecuta en la mitad de tiempo y con un presupuesto cerrado reduce drásticamente el riesgo de impagoss o parones por desviaciones económicas, algo muy habitual en la obra de ladrillo tradicional.
Requisitos imprescindibles para la concesión del crédito en 2026
Para que cualquier entidad financiera apruebe la financiación de tu proyecto en la zona de Castellón, Vila-real o cualquier otro municipio de la región, debes presentar la siguiente documentación:
-
Parcela en propiedad y registrada: El terreno debe ser de suelo urbano y estar a tu nombre en el Registro de la Propiedad, libre de cargas importantes.
-
Proyecto visado por arquitecto: El diseño de la vivienda debe cumplir con el Código Técnico de la Edificación (CTE).
-
Licencia municipal de obra: Concedida por el ayuntamiento correspondiente donde se ubique la parcela.
-
Presupuesto cerrado de ejecución: Emitido por la empresa constructora.
Bancos que conceden hipotecas autopromotor y funcionamiento de las disposiciones
La gran mayoría de las principales entidades que operan en España (como CaixaBank, Banco Santander, BBVA, Sabadell o Unicaja) disponen de productos específicos de autopromoción adaptados a la edificación industrializada.
La diferencia principal respecto a una hipoteca de compra estándar es que el dinero no se entrega de golpe. El banco va liberando el capital mediante certificaciones de obra:
-
Suelo y cimentación: Se libera la primera disposición para iniciar la adecuación del terreno.
-
Fase de estructura y montaje: A medida que las losas de planta, vigas y muros prefabricados se ensamblan en la parcela, el arquitecto técnico certifica el avance y el banco libera el tramo más importante del crédito.
-
Fin de obra: Se entrega el porcentaje final tras la obtención de la licencia de primera ocupación.
Gestiona tu proyecto con total garantía en Castellón y Vila-real
Gracias a la fabricación en taller y al exhaustivo control de calidad de cada componente estructural, en Casas Prefabricadas ALC te entregamos la documentación técnica y los presupuestos desglosados que exige el banco desde el primer momento.
Si quieres construir tu vivienda unifamiliar con la tranquilidad de cumplir todos los requisitos bancarios y urbanísticos, ponte en contacto con nuestro equipo. Analizamos tu caso y te preparamos la memoria técnica necesaria para solicitar tu hipoteca autopromotor sin compromiso.